How much income does a 100% disabled veteran need to buy a 1.3M custom home?
HOW MUCH INCOME DOES
IT TAKE TO
PURCHASE
$1.3M+
1.3 MILLION DOLLAR
IN TEXAS
IN TEXAS USING A
VA
LOAN
VA
LOAN FOR A 100%
DISABLED
MILITARY
IF YOU'RE
THINKING ABOUT PURCHASING
A HOUSE
OR A CUSTOM HOME THAT COST MORE THAN A
MILLION DOLLARS,
YOU'RE GONNA WANNA WATCH
THIS
BECAUSE I'M GONNA BREAK
IT ALL DOWN TO
IF YOU'RE NEW HERE,
MY NAME IS
GREG
WEST
Certified VA Mortgage Loan Advisor
NMLS ID: 1447959
AND I'M A MORTGAGE
LOAN OFFICER THAT
SPECIALIZES
IN
VA LOANS AND HELPING MILITARY
VETERANS
UNDERSTAND AND MAXIMISE THE
VA LOAN BENEFITS.
TODAY WE'RE
GONNA BE BREAKING
DOWN A MARRIED
100% DISABLED MILITARY VETERAN
IN TEXAS
EARNING A CERTAIN AMOUNT OF
TO SEE IF THEY
CAN AFFORD
TO PURCHASE A
$1.3
Million
1.3 MILLION DOLLAR HOME
How Much Income Do You Need to Buy a $1.3M
Home With a VA Loan?
Breaking Down A Real VA Loan Scenario - Numbers, DTI, and Buying Power
The Borrowers
Married Couple - Primary Residence
The Loan
$1,300,000 VA Loan
(100% VA Loan)
The Property
Located in Texas
The Savings
$0 PITI - $0 M Funding Fee
(No down payment)
Both veteran and spouse work W2 jobs. Combined annual income: $354,000/year. Veteran also receives $4,500/month in tax-free disability income. Includes PITI, mortgage payment, and DTI to see how the numbers work.
ALRIGHT, NOW BEFORE WE
GET INTO THE INCOME
WE NEED TO ESTABLISH EXACTLY WHAT WE
ARE WORKING
RIGHT, SO
RIGHT, SO WE HAVE
A 100%
MILITARY DISABLED
VETERAN
SO WE GOT A
SPOUSE AND A VETERAN
ON A LOAN
BUYING A PRIMARY RESIDENCE
USING THEIR
LOAN WITH 0%
DOWN.
SO THAT MEANS OUR
LOAN AMOUNT IS
GONNA BE 1.3 MILLION.
THE PROPERTY IS LOCATED
IN TEXAS
AS I MENTIONED BEFORE. AND BECAUSE
LOAN, THERE ARE SPECIAL
BENEFITS SUCH AS
NO
MORTGAGE INSURANCE,
UH, NO FUNDING
WHICH IS
A VERY EXPENSIVE
THAT YOU HAVE TO
PAY IF YOU DON'T HAVE
A DISABILITY
AND BECAUSE THIS VETERAN
IS 100%
DISABLED,
HERE ARE NO PROPERTY
SO WE GOTTA REALLY.
IT SOUNDS LIKE WE HAD A REALLY STRONG SITUATION.
LET'S GO AHEAD AND LOOK AT THE
BREAK THAT
ALRIGHT, LET'S GO AHEAD AND CALCULATE THE INCOME
AND LOOK AT THE
HOUSEHOLD INCOME
BETWEEN
THE VETERAN
SO THE VETERAN WORKS
THE W2 JOB
GETTING $150,000
PER YEAR AS WELL
AND THE SPOUSE MAKES
$12,500
A MONTH.
SPOUSE WORKS MAKES $150,000
A YEAR AS WELL
AND THE SPOUSE MAKES
$12,500
A MONTH.
NOW,
NOW, I MENTIONED BEFORE,
THIS IS A 100%
DISABLED MILITARY VETERAN.
SO THEY ALSO GET
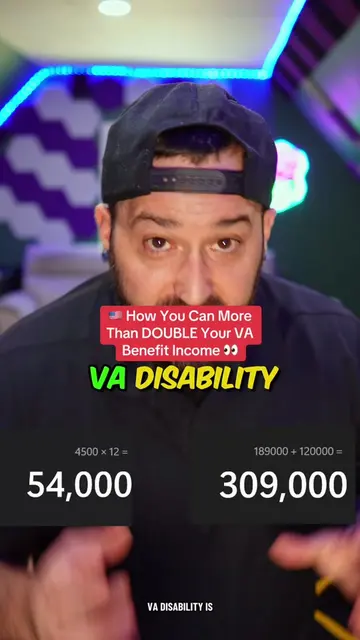
$4,500 PER
OR $54,000 OF TAX
FREE INCOME
DISABILITY BENEFIT. SO OUR
OVERALL TOTAL INCOME
IS 354,000
OR $29,500
PER MONTH
FROM ALL INCOME
SO RIGHT OFF THE BAT,
WE HAVE VERY STRONG INCOME BUT NOW WE GOTTA FIGURE
DOES A DTI OR
RATIO, TO GO AHEAD AND GET APPROVED FOR A 1.3
MILLION DOLLAR HOME PURCHASE.
ALRIGHT,
SO WE UNDERSTAND THAT INCOME IS ONLY
OF A MORTGAGE QUALIFICATION.
WE HAVE TO KNOW
WHAT THE DEBT
RATIO LOOKS LIKE.
AND IN ORDER TO DO THAT,
WE HAVE TO LOOK
AT DEBT SO HOW
MUSH DEBT ARE THEY CARRYING?
NOW, THIS COUPLE DOES NOT HAVE ANY CREDIT
CARD PAYMENTS THROUGH THE LOAN PAYMENT,
PERSONAL LOAN, OR ANY INSTALLMENT.
THE ONLY THING
THEY HAVE IS TWO AUTO
PAYMENTS AT $2,000
A MONTH.
AND THAT IS IT. SO NOW WE CAN LOOK
AT THE DEBT TO INCOME
AND WHETHER OR NOT
THIS LOAN IS
ALRIGHT, BEFORE
WE CAN CALCULATE THE
WE HAVE TO BREAK
OWN THE MORTGAGE
ON A 1.3 MILLION HOUSE WITHOUT
SO WE'RE GONNA USE A 6.25%
6.25%
6.32
APR
INTEREST RATE.
OKAY,
OKAY, WITH A 6.3
APR.
PLEASE FORGIVE MY HANDWRITING
AND WITH A 6.25%
ON 1.3 MILLION,
YOUR PRINCIPAL AND INTEREST
IS $8,004
REMEMBER I TOLD
YOU GUYS IS THAT THIS
IS A 100%
DISABLED MILITARY VETERAN.
SO THEY'RE FULLY EXEMPT
FROM PROPERTY
TAXES.
SO PROPERTY TAXES FOR THE ESCROW ACCOUNT
IS ZERO.
NOW, I'M ESTIMATING $500
A MONTH OR $6,000 A YEAR.
HOMEOWNERS INSURANCE.
THEY HAVE TO GO
GET A HOMEOWNERS INSURANCE QUOTE
FROM THEIR PROVIDER BUT WE'RE
GONNA USE $500
AND, FORTUNATELY,
LOAN,
THERE'S NO PMI, OR FUNDING
FEE
SO THAT'D BE ZERO
AS WELL, GIVING US
A TOTAL PAYMENT OF 8,504 PER
MONTH.
NOW CALCULATE THE DEBT-TO-INCOME RATIO
Total Qualifying Monthly Income
$30,625
Auto Loans
$2,000
Total Monthly Obligations
$8,504
Housing (10/2023 estimate)
$10,504
34.3% DTI
ALRIGHT, SO NOW WE
HAVE ENOUGH DATA
TO CALCULATE
WHAT OUR DEBT RATIO
WE GOT A LITTLE
OVER $30,000 A
MONTH IN W2.
AH, IN DISABILITY
NOW THAT DISABILITY INCOME
IS GROSSED
I'LL COME BACK TO
ALRIGHT,
WE ESTABLISHED THAT OUR HOUSING PAYMENT
IS $8,500
A MONTH. AND THEN THEY HAVE $2,000
A MONTH IN AUTO
TO THEIR OVERALL OBLIGATION
IS A LITTLE OVER $10,000
GIVING US A D
TI. AT 34.3%
SO THE ODDS OF
THEM GETTING APPROVED
IS SIGNIFICANTLY
UNLESS THERE'S SOMETHING ELSE
IN THE BACKGROUND THAT WE
JUST BASED ON CALCULATING
THEY WOULD EASILY GET
APPROVED
LOAN TO PURCHASE A 1.3 MILLION DOLLAR
HOUSE AT 0%
$4,500 Per Month in VA Disability Income
VA disability compensation is generally tax-free, which gives it exceptional qualifying power. Because it is comparable, lenders may be permitted to gross up the
income when calculating qualifying income for mortgage purposes.
1
Actual Monthly VA Disability
$4,500
what the veteran collects each month
2
Gross Up Factor Applied
x 125%
Hypothetical 25% gross up for workable income
3
Qualifying Monthly Income
$5,625
The income lenders may use for DTI calculation.
$54,000 in annual W2 disability income could be treated as approximately $67,500 in annual qualifying income after the gross up - a meaningful outcome
when purchasing a home in Texas.
ALRIGHT, NOW I WANNA
DOUBL DOWN AND DIVE
DEEPER ON VA
DISABILITY COMPENSATION. BECAUSE
THIS ONE MORTGAGE BENEFIT
IS SOMETHING YOU
ABSOLUTELY
TO UNDERSTAND.
THE AMOUNT DEPOSITED
INTO YOUR BANK ACCOUNT
IS
THE SAME AMOUNT
THAT LENDERS CAN POTENTIALLY
USE TO HELP
CALCULATE YOUR
SO YOU CAN QUALIFY.
WITH THAT BEING SAID,
WE GOT A VETERAN
HERE
DOLLARS
A MONTH AT 100%
DISABILITY.
Y'ALL REMEMBER THAT INCOME
IS TAX FREE, OKAY?
THE IRS DOES. THE GOVERNMENT DIDN'T
TAKE ANY OF THAT
AS A RESULT, LENDERS
CAN DO THE GROSS UP
WHICH MEANS WE CAN
ADD A 25%
GOSS UP
TO THAT NON TAXABLE,
UH, INCOME.
SO IF YOU'RE GETTING
45
MONTH TIMES THE GROSS
THEN THE LENDER CAN USE FIVE
SIX HUNDRED, TWENTY
FIVE DOLLARS A MONTH.
THIS CAN EXPONENTIALLY BOOST
YOUR BUYING POWER
AND HELP YOU TO GET QUALIFIED
FOR A LOAN
THAT YOU OTHERWISE MAY NOT
QUALIFIED.
ALSO,
LENDERS LOOK
VA Disability Income
as Stable and Steady
INCOME AS STABLE
AND STEADY
BECAUSE NINE
TIMES OUT
OF 10,
YOU'RE GONNA RECEIVE THAT
INCOME FOR THE REST
OF YOUR LIFE.
SO IF YOU'RE GETTING
DISABILITY INCOME,
IT IS VERY
IMPORTANT THAT YOU USE
THAT
TO BE ABLE TO
PURCHASE A HOUSE,
ESPECIALLY IN A
STATE THAT DOESN'T REQUIRE
PROPERTY TAXES
IF YOU'RE 100%.
NOW, I ALSO WANNA
DIVE
THE PROPERTY TAX EXEMPTION
FOR A 100%
DISABLED MILITARY VETERAN
BECAUSE IT IS ONE
OF THE MOST POWERFUL HOME
OWNERSHIP BENEFITS
AVAILABLE TO QUALIFYING DISABLED VETERAN
BASED ON THE STATE
THAT THEY BUY
THE HOUSE.
GUYS, Y'ALL GOTTA START
BUYING HOUSES IN
STATES
THAT HONOUR THE 100%
EXEMPTION
STATES LIKE
Texas
Florida
Maryland
Michigan
Virginia
STATES LIKE MARYLAND, STATES
LIKE VIRGINIA,
STATES LIKE MICHIGAN,
AND THERE'S
A LONG LIST OF OTHER
ALL HONOUR THE 100%
EXEMPTION
AS LONG AS YOU
ARE A QUALIFIED
100% DISABLED
MILITARY VETERAN.
NOW, FOR THIS EXAMPLE,
FOR A 1.3 MILLION
DOLLAR CUSTOM HOME AT A 2%
ANNUAL TAX
BECAUSE YOU KNOW, IN
TEXAS THESE TAXES ARE PRETTY
THAT IS 26,000
DOLLARS A YEAR
DOES NOT HAVE TO SPEND.
OR 2,167 DOLLARS A MONTH
NOT ADDED
TO THEIR ESCROW
ACCOUNT WHICH SUBSTANTIALLY MAKES THE
MORTGAGE PAYMENT CHEAPER
AND MORE AFFORDABLE.
SO GUYS, THIS IS AN INCREDIBLE
IF YOU'RE 100%
DISABLED
MILITARY VETERAN,
YOU GOTTA USE THAT
BENEFIT THE RIGHT WAY
AND YOU GOTTA STRATEGICALLY
PUT YOURSELF
TO MAX YOUR BENEFITS.
ALRIGHT, THANK YOU SO MUCH FOR WATCHING THIS VIDEO.
IF YOU ARE A
100% DISABLED MILITARY VETERAN,
SERVICE MEMBER, SURVIVING
SPOUSE, PURPLE HEART RECIPIENT, WHATEVER THE CASE MAY BE AND
AND YOU WANNA USE YOUR VA LOAN
I WANNA HELP YOU GET
CLOSED AND
I WANT YOU TO VISIT MY WEBSITE AT
WWW.GREGTHEMORTGEMENTOR.COM
OR YOU CAN TEXT
OR CALL THE NUMBER
IN MY PROFILE ABOVE AND WE WILL HELP
WE WILL GET YOU
PRE-APPROVED AND
AND IF YOU JUST WANNA TALK TO SOMEBODY
ABOUT YOUR SITUATION,
I WANT YOU TO
BOOK A CONSULTATION
AS WELL.
AND STAY TUNED FOR MORE VIDEOS.
Greg
Greg West
Mortgage Loan Consultant
& Loan Officer Coach
Mlo Mentorship Community
is coming soon!
Join the waiting list for early access
www.gregthemortgagementor.com
Peace